Bilancio predittivo per imprenditori: trasformare i numeri in crescita sostenibile

Nel contesto economico attuale, dove inflazione, tassi e volatilità dei mercati incidono sulle decisioni quotidiane, gli imprenditori non possono più basarsi su bilanci statici. Serve un approccio predittivo: un quadro finanziario dinamico che traduca scenari incerti in decisioni operative chiare. Questo articolo spiega come costruire un bilancio predittivo efficace, con esempi pratici e metriche utili per guidare la crescita.

Introduzione — perché il bilancio predittivo è ormai indispensabile

Le piccole e medie imprese italiane affrontano oggi sfide che vanno dalla pressione sui margini all’aumento dei costi energetici, passando per fluttuazioni nella domanda. Un bilancio tradizionale, chiuso a consuntivo, racconta cosa è successo; un bilancio predittivo aiuta a decidere cosa fare. Definire scenari, monitorare indicatori chiave e stressare i numeri per variabili critiche (costo materie prime, giorni di credito clienti, tasso di sconto delle vendite) consente di anticipare problemi di liquidità, ottimizzare investimenti e negoziare meglio con banche e fornitori.

Analisi: come costruire il modello predittivo — step concreti e dati di riferimento

1) Partire dal cash-flow mensile proiettato. Metodo: prendi il fatturato storico, scomponilo per cliente/prodotto e applica tassi di crescita ipotetici (scenario base, ottimistico, pessimistico). Esempio pratico: un laboratorio artigianale con fatturato medio mensile di 30.000 euro calcola tre scenari — +5% annuo, 0% e -10% — e stima l’impatto sul flusso di cassa, includendo variazioni stagionali.

2) Calcolare il punto di pareggio e l’unit economics. Conoscere il contributo marginale per unità (prezzo meno costi variabili) permette di sapere quante unità devono essere vendute per coprire costi fissi. Esempio: se un prodotto ha prezzo medio 50 euro, costo variabile 30 euro e costi fissi mensili 20.000 euro, servono 1.000 vendite per pareggiare. Questo semplice calcolo indirizza politiche di prezzo e promozioni.

3) Monitorare i KPI giusti. Prioritari: margine lordo, margine operativo, giorni di rotazione del magazzino, giorni di incasso clienti (DSO), giorni di pagamento fornitori (DPO), rapporto corrente e burn rate mensile. Creare una dashboard con aggiornamento settimanale aiuta a reagire in anticipo.

4) Stress test e buffer di liquidità. Simula shock: aumento del 15% dei costi delle materie prime o ritardo medio dei pagamenti clienti di 30 giorni. Identifica il fabbisogno di cassa aggiuntivo e definisci un buffer prudenziale (ad esempio 2–3 mesi di spese operative) o linee di credito contingentabili.

5) Integrare scenari di finanziamento e investimenti. Valuta l’impatto di un nuovo investimento (macchinario, marketing, personale) sul ROI e sul capitale circolante. Calcola il payback con diversi tassi di crescita: questo aiuta a scegliere tra autofinanziamento, leasing o capitale di terzi.

Esempi concreti

– Una startup tech italiana costruisce il bilancio predittivo su base settimanale, monitorando ARPU (ricavo medio per utente) e churn. Scoprendo che un aumento del churn del 2% comprometteva la sostenibilità, ha investito subito in customer success, riducendo il churn e migliorando il valore vita cliente.

– Un’azienda manifatturiera ha applicato stress test sui tempi di approvvigionamento dopo ritardi logistici: ha aumentato leggermente gli stock critici e negoziato termini di pagamento migliori con un fornitore strategico, riducendo il rischio di fermo produttivo senza intaccare troppo il capitale immobilizzato.

Implicazioni future: tecnologia, sostenibilità e resilienza

Il bilancio predittivo non è solo numeri: è integrazione tra dati interni e segnali esterni (prezzi commodity, tassi, trend di consumo). Nel prossimo quinquennio, tre elementi saranno decisivi: l’automazione del reporting con strumenti di business intelligence e AI, la crescente importanza dei criteri ESG nel valutare costi e opportunità, e la necessità di resilienza delle catene del valore. Gli imprenditori che adotteranno modelli dinamici avranno un vantaggio competitivo: ridurranno il costo del capitale, aumenteranno la capacità di negoziazione e miglioreranno la velocità decisionale.

Conclusione — passi pratici immediati

Per iniziare: 1) costruisci una tabella di cash-flow mensile per 12 mesi con tre scenari; 2) individua 5 KPI critici e definisci soglie di allarme; 3) esegui due stress test (costi e ritardi pagamenti); 4) crea una dashboard semplice e aggiornata settimanalmente. Questi passaggi trasformano il bilancio da documento consuntivo a strumento operativo di crescita. In un mondo incerto, la capacità di prevedere e adattare i numeri è ciò che separa le imprese resilienti dalle imprese reattive.

Poltrone relax per anziani e disabili: utilità, scelta e punti vendita

Le poltrone relax rappresentano oggi una tecnologia domestica cruciale per anziani e persone con disabilità: non si tratta solo di comfort, ma di sicurezza, autonomia e qualità della vita quotidiana. Questo articolo analizza in modo critico come questi dispositivi possano incidere sulle attività giornaliere, quali caratteristiche valutare prima dell’acquisto, e dove reperirle in modo affidabile.

Perché le poltrone relax sono rilevanti nella vita quotidiana

La poltrona relax non è semplicemente una seduta reclinabile; integra funzioni meccaniche ed elettroniche che supportano trasferimenti, posizionamento e sollievo da dolori cronici. Per un anziano con mobilità ridotta o una persona con disabilità, la possibilità di alzarsi autonomamente tramite un sistema di sollevamento riduce il rischio di cadute e l’affaticamento dei caregiver. Inoltre, la regolazione delle posizioni aiuta la gestione di problemi respiratori, circolatori e di decubito, migliorando il comfort durante le attività diurne e il riposo.

Benefici funzionali

Dal punto di vista pratico, le funzioni più utili sono il sollevamento assistito, l’inclinazione indipendente dello schienale e della pediera, e i comandi semplici (telecomando con pulsanti grandi o comandi a joystick). I materiali ergonomici e le imbottiture che favoriscono la ridistribuzione delle pressioni sono essenziali per prevenire piaghe da decubito. Batterie di backup o opzioni manuali aumentano l’affidabilità in caso di interruzione elettrica.

Benefici psicologici e sociali

Una poltrona che restituisce autonomia ha effetti evidenti sull’autostima e sulla partecipazione sociale: poter alzarsi per rispondere al telefono, spostarsi in casa o raggiungere il tavolo senza assistenza continua favorisce indipendenza e dignità. Anche l’aspetto estetico conta: modelli moderni aiutano a evitare lo stigma degli ausili medici e facilitano l’integrazione dell’ambiente domestico.

Come scegliere la poltrona giusta

La scelta richiede una valutazione multidimensionale: condizioni cliniche, frequenza d’uso, spazio domestico e budget. È consigliabile coinvolgere un terapista occupazionale o un fisioterapista per la misurazione e la prescrizione delle caratteristiche specifiche (larghezza seduta, portata massima, altezza del sedile).

Specifiche tecniche da verificare

Controllare la portata massima del meccanismo, la qualità del motore (rumore e velocità), il range di inclinazione e la presenza di protezioni laterali o supporti lombari regolabili. L’imbottitura deve essere traspirante e facilmente igienizzabile; la fodera sfoderabile facilita la manutenzione. Verificare inoltre la certificazione come dispositivo medico se necessaria per eventuali rimborsi.

Budget e opzioni di finanziamento

Il costo può variare sensibilmente: esistono modelli base e soluzioni altamente personalizzate con prezzi elevati. È opportuno informarsi su contributi regionali, il supporto del Servizio Sanitario Nazionale o formule di noleggio a breve termine per periodi post-operatori.

Dove acquistare: canali e consigli pratici

La scelta del canale di acquisto è strategica. Rivenditori specializzati in ausili per la mobilità offrono consulenza dedicata, prova in sede e servizi di consegna e assistenza tecnica. Molti produttori e distributori, inoltre, permettono di prenotare una prova a domicilio. L’e-commerce amplia le opzioni ma richiede attenzione alla politica di reso e alla disponibilità dell’assistenza post-vendita.

Un esempio di risorsa professionale è il sito di poltrone relax Orthomatic, che propone una gamma di modelli specialistici e informazioni sui servizi correlati. È consigliabile verificare recensioni, richiedere schede tecniche dettagliate e accertare la presenza di centri assistenza locali.

Aspetti critici e raccomandazioni

Nonostante i vantaggi, le poltrone relax presentano criticità: l’acquisto inadeguato può generare problemi posturali, l’affidabilità meccanica è variabile e i costi di manutenzione possono essere significativi. Criticamente, l’assenza di valutazione clinica preliminare porta spesso a scelte non ottimali. Raccomando quindi un percorso che comprenda valutazione professionale, prova in ambiente domestico e verifica della copertura post-vendita.

Infine, la formazione del caregiver su utilizzo e manutenzione è fondamentale per massimizzare i benefici e prevenire incidenti. La tecnologia è utile solo se integrata in un progetto di cura consapevole: la poltrona deve essere parte di una rete di interventi che include assistenza sanitaria, adattamenti domestici e supporto psicologico.

Investire in una poltrona relax significa investire nella quotidianità: scelta tecnicamente informata, supporto professionale e attenzione alla qualità del servizio post-vendita trasformano un oggetto d’arredo in un ausilio che riduce rischi, facilita autonomie e restituisce qualità di vita a chi ne ha più bisogno.

Botteghe digitali nei borghi: come i commercio locale in Italia si reinventa con la tecnologia

Nei piccoli borghi italiani, tra vicoli lastricati e facciate colorate, si sta consumando una trasformazione silenziosa ma significativa: la nascita delle «botteghe digitali». L’idea è semplice ma potente: combinare il patrimonio artigianale e gastronomico territoriale con strumenti digitali per raggiungere clienti lontani, attrarre turismo qualificato e rilanciare economie locali che da anni registrano cali demografici e servizi. Questo articolo esplora il fenomeno, presenta dati ed esempi concreti e mette a fuoco le implicazioni future per le comunità e gli imprenditori locali.

Introduzione con contesto

L’Italia conta migliaia di piccoli comuni che custodiscono tradizioni produttive uniche: ceramiche, tessitura, lavorazione del legno, piccole cantine e produttori alimentari d’eccellenza. Negli ultimi decenni molte di queste aree hanno subito spopolamento, chiusura di negozi e difficoltà d’accesso ai servizi. La pandemia ha accelerato la digitalizzazione della domanda: più consumatori acquistano online, cercano esperienze locali ed enogastronomiche e sono interessati a prodotti artigianali autenticati. Fondi pubblici (tra cui risorse di ripresa e programmi regionali) e una maggiore disponibilità di strumenti digitali hanno creato condizioni favorevoli perché le botteghe tradizionali si trasformino in micro-imprese omnicanale.

Analisi con dati ed esempi

Seppur le cifre varino per fonte, è indubbio che l’e-commerce in Italia abbia registrato una crescita sostenuta negli ultimi anni, con un aumento particolarmente marcato nei settori food & beverage artigianale e prodotti per la casa. Più rilevante, tuttavia, è il numero crescente di microimprese e start-up nate proprio nei centri minori grazie a modelli che combinano vendita online, turismo esperienziale e rigenerazione urbana.

Esempi concreti mostrano approcci diversi: alcune botteghe hanno adottato piattaforme di vendita diretta, integrando gestione ordini e logistica con corrieri specializzati per prodotti fragili; altre hanno puntato sull’e-commerce collettivo, creando marketplace di territorio che aggregano artigiani e produttori locali per ampliare la visibilità. Ci sono anche casi in cui lo spazio fisico è diventato centro di esperienza: laboratori aperti al pubblico, corsi di produzione, degustazioni e co-working per digital nomad che scelgono di stabilirsi temporaneamente nei borghi.

Un altro elemento chiave è la logistica. Progetti pilota in alcune regioni hanno introdotto micro-hub logistici e accordi con corrieri locali per ridurre costi e tempi di consegna, rendendo sostenibile la vendita di lotti limitati e prodotti artigianali. La formazione digitale per gli imprenditori — su SEO, fotografia di prodotto, gestione social e strumenti di pagamento — si è dimostrata spesso determinante per scalare le vendite senza perdere l’identità del territorio.

Implicazioni future

Le botteghe digitali possono menjadi leva importante per contrastare lo spopolamento e diversificare le economie locali, a patto che si affrontino alcune criticità strutturali. Innanzitutto, la connettività: banda larga e servizi digitali affidabili restano prerequisiti essenziali; senza infrastrutture adeguate la capacità di raggiungere mercati esterni rimane limitata. In secondo luogo, serve accompagnamento formativo continuo per le PMI e gli artigiani: la tecnologia evolve rapidamente e la competizione sui canali digitali richiede competenze specifiche.

Dal punto di vista politico, le amministrazioni locali possono favorire reti di imprese territoriali, facilitare accesso a micro-finanziamenti e promuovere progetti di marketing territoriale che mettano insieme cultura, turismo e commercio. Per gli imprenditori, l’approccio vincente sembra essere ibrido: mantenere la qualità e l’autenticità del prodotto, offrire esperienze locali distintive e usare il digitale per amplificare la reach e migliorare l’efficienza operativa.

In prospettiva, se il fenomeno crescerà su scala nazionale, potremo assistere a un nuovo modello di sviluppo rurale italiano: meno basato su grandi investimenti industriali e più su numerose micro-imprese connesse in rete, capaci di valorizzare unicità territoriali e creare occupazione qualificata. Le botteghe digitali non sono la panacea per tutti i problemi dei borghi, ma rappresentano una strada pragmatica e concreta per trasformare vincoli strutturali in opportunità economiche e sociali.

Per chi gestisce una piccola bottega o un laboratorio artigianale, il messaggio è chiaro: investire in competenze digitali, sperimentare modelli collaborativi e progettare esperienze di valore può fare la differenza tra chi sopravvive e chi prospera in un mercato sempre più globale e digitale.

Reshoring e nearshoring in Europa: tra sovranità industriale e costi reali delle catene globali

Negli ultimi anni l’Europa ha assistito a un riposizionamento strategico delle sue catene di approvvigionamento. Tra shock pandemici, tensioni geopolitiche e pressioni politiche per la «sovranità industriale», imprese e governi stanno rivalutando il trade-off tra delocalizzazione e prossimità produttiva. Questo articolo analizza perché il reshoring e il nearshoring sono tornati al centro delle scelte aziendali, quali costi e benefici comportano e che impatto potrebbero avere sull’economia europea nei prossimi anni.

Il contesto è noto: la pandemia del 2020 ha messo in luce la fragilità di catene just-in-time molto estese, mentre le sanzioni e le tensioni commerciali hanno aumentato il rischio geopolitico per settori chiave (chip, forniture mediche, componentistica strategica). Le risposte pubbliche non si sono fatte attendere: politiche di incentivazione agli investimenti industriali, fondi per l’innovazione e direttive per diversificare le fonti. Anche gli stimoli normativi — dal sostegno agli investimenti in semiconduttori alle misure per materie prime critiche — puntano a ridurre la dipendenza da fornitori lontani.

Dal punto di vista delle imprese, la decisione di riportare produzioni in Europa (reshoring) o di avvicinarle in Paesi limitrofi (nearshoring) dipende da diversi fattori. Il primo è il costo totale di proprietà (TCO): salari, trasporto, tempi di consegna, rischio di interruzione, qualità e costi logistici. Analisi di settore mostrano che l’automazione ha ridotto significativamente il vantaggio salariale dei Paesi a basso costo, rendendo più competitivo il rientro di produzioni ad alta intensità tecnologica. Un caso emblematico è l’industria dei semiconduttori: gli incentivi statali negli Stati Uniti (CHIPS Act) e in Europa hanno favorito investimenti locali, spostando parte della produzione strategica più vicino ai mercati finali.

Un secondo elemento è la resilienza della supply chain. Le imprese che producono componenti critici o che operano con margini ridotti possono accettare costi unitari superiori in cambio di maggiore affidabilità delle forniture. Qui entra in gioco il nearshoring verso Nord Africa, Balcani e Turchia: questi mercati offrono costi salariali più bassi rispetto all’Europa occidentale ma tempi di trasporto inferiori rispetto all’Asia, fornendo un equilibrio interessante per i settori tessile, automotive leggero e alcune componentistiche elettroniche.

Ci sono poi esempi concreti che illustrano la dinamica: grandi gruppi automobilistici europei hanno iniziato a spostare parte dell’assemblaggio e della produzione di componenti in hub più vicini, combinando stabilimenti automatizzati in Europa con linee specializzate in Paesi vicini; produttori di elettrodomestici stanno delocalizzando parte del ciclo produttivo in Europa orientale per rispondere rapidamente alle fluttuazioni della domanda. Anche le PMI, spesso sottovalutate nelle analisi, stanno valutando soluzioni ibride: design e R&D localizzati in Europa, assemblaggio flessibile in paesi limitrofi.

Non è però un fenomeno privo di costi. Investimenti in robotica e automazione richiedono capitali significativi e competenze che non tutte le imprese possiedono. Inoltre, il reshoring può aumentare i prezzi finali se la produttività non compensa il delta salariale. Sul piano occupazionale, l’effetto è ambivalente: possono nascere posti di lavoro qualificati in attività di alta tecnologia, mentre ruoli tradizionali a basso contenuto tecnologico rischiano di ridursi o migrare altrove.

Le implicazioni per il futuro sono molteplici. A breve termine, ci si attende una maggiore frammentazione delle catene globali: meno dipendenza da un singolo Paese ma più nodi regionali, con impatti su logistica e costi. A medio termine, l’investimento in automazione, formazione e infrastrutture digitali determinerà quali Paesi europei attireranno maggior valore aggiunto. Per le politiche pubbliche la sfida sarà favorire questo processo senza generare protezionismi dannosi: combinare incentivi mirati con investimenti in capitale umano e ricerca può massimizzare i vantaggi.

Infine, sul piano geopolitico, una maggiore resilienza industriale europea riduce la vulnerabilità a shock esterni ma richiede coordinamento tra governi e tra settore pubblico e privato. Per le imprese, la scelta tra reshoring, nearshoring o mantenimento delle filiere globali non è una decisione unica ma un processo dinamico: valutazione continua di costi, rischi e opportunità tecnologiche. L’Europa che riuscirà a coniugare innovazione, competenze e infrastrutture avrà maggiori chance di trasformare la riconfigurazione delle supply chain in un vantaggio competitivo sostenibile.

Agricoltura: mercato 4.0 in crescita a 2,5 miliardi di euro, +9%

Dopo la flessione del’8% registrata nel 2024 il mercato italiano dell’Agricoltura 4.0 torna a crescere, e nel 2025 raggiunge un valore complessivo di 2,5 miliardi di euro (+9%), riallineandosi ai livelli record del 2023.
In un contesto globale segnato da instabilità geopolitica, crisi climatica e tensioni economiche, il settore agroalimentare italiano continua a investire in innovazione digitale. La crescita è trainata principalmente dalle soluzioni software, con i Farm Management Information System che registrano un +17% e i Decision Support System +26%.

Secondo la ricerca dell’Osservatorio Smart AgriFood del Politecnico di Milano e dell’Università di Brescia, tornano positivi, in linea con i dati europei, anche gli investimenti in macchinari connessi (+2%) e in soluzioni di telemetria e controllo (+3%).

Stabile il livello di adozione tra le imprese

Nel 2025 il 42% delle aziende agricole italiane utilizza almeno una soluzione smart, mentre la superficie agricola coltivata con tecnologie digitali raggiunge il 10% del totale, in lieve aumento rispetto al 2024 (9,5%).
Sebbene l’Agricoltura 4.0 torni a crescere i livelli di adozione tra le imprese rimangono stabili. L’impulso arriva soprattutto da aziende agricole che già utilizzano soluzioni digitali, mentre le altre faticano a vincere l’iniziale reticenza.

Il livello di maturità digitale nel settore, infatti, resta molto eterogeneo: solo il 9% delle aziende agricole oggi è “digitalmente maturo”, il 33% è “in cammino” verso una maggiore digitalizzazione, il 58% è in ritardo.
Il ruolo degli incentivi pubblici rimane centrale, tanto che solo il 21% delle aziende investirebbe in soluzioni digitali anche in assenza di agevolazioni.

Il Quaderno di Campagna digitale

È necessario però supportare e accompagnare le aziende, soprattutto le più piccole, evitando che alcune filiere perdano terreno e conseguentemente competitività.

I segnali di ripresa degli investimenti in innovazione, non solo digitale, fanno ben sperare per il prossimo futuro. Del resto, il mercato dell’Agricoltura 4.0 in Italia non ha esaurito la fase di crescita. Il 37% degli agricoltori ha intenzione di investire in futuro su macchinari connessi e il 34% su sistemi di monitoraggio.
Anche il Quaderno di Campagna digitale, nonostante la sua obbligatorietà sia stata prorogata al 2027, contribuirà a dare una spinta verso una maggiore digitalizzazione nei campi della penisola.

Dati: una leva competitiva lungo tutta la filiera

“L’AI è entrata nel settore agrifood e può rappresentare un acceleratore per l’evoluzione, ma la sua piena affermazione dipenderà dalla capacità di affrontare con visione e responsabilità temi cruciali, come la governance dei dati e il rischio di concentrazione tecnologica, con l’incremento del digital divide – dichiara Chiara Corbo, Direttrice dell’Osservatorio -. Sarà fondamentale porre attenzione al possibile disallineamento tra la velocità di innovazione dei provider tecnologici e la capacità di investimento delle imprese, promuovendo programmi di inclusione digitale, in particolare a favore di agricoltori e Pmi, adottando, inoltre, strategie che riconoscano nel dato una leva competitiva centrale lungo tutta la filiera, a partire dagli attori a monte”.

Retail: crescono gli investimenti sul digitale (4,7%), incidenza del canale online sale al 13% 

Nel 2025 gli acquisti e-commerce B2c raggiungono 62,3 miliardi di euro, +7% rispetto al 2024, per un’incidenza del canale online sui consumi totali salita al 13% (12% nel 2024).
Il valore complessivo degli acquisti di prodotto tocca invece 40 miliardi (+5%), con Beauty&Pharma (+10%) e Food&Grocery (+7%) i comparti più dinamici.

Abbigliamento e Arredamento (entrambi +5%) crescono in linea con la media di mercato, seguiti da Informatica/elettronica di consumo ed Editoria (+4%) e Auto e ricambi (+1%).
L’e-commerce di servizi vale invece 22,3 miliardi (+9%), trainato dai comparti merceologici aggregati nella voce Altri servizi (+12%), soprattutto Ticketing per eventi e Turismo e Trasporti (+8%) e Assicurazioni (+10%).
Quanto agli investimenti, i retailer destinano il 4,7% (3,2% nel 2024) del fatturato totale al digitale.

 L’AI si conferma una delle principali leve di innovazione

A quanto emerge dalla Ricerca degli Osservatori eCommerce B2c e Innovazione Digitale nel Retail del Politecnico di Milano, sempre nel 2025, il 46% dei top player ha integrato in modo strutturato l’AI tradizionale nei processi aziendali. Più sperimentale, ma diffusa, l’adozione dell’AI generativa, con il 76% dei retailer che ha avviato almeno un progetto pilota.
Gli obiettivi, in questo caso, spaziano dalla produzione istantanea di schede prodotto al supporto avanzato nel Customer Service.

Cresce inoltre l’attenzione verso la valorizzazione dei dati. L’89% dei retailer ha potenziato i sistemi di raccolta e analisi per attivare esperienze personalizzate, investendo in soluzioni di Business Intelligence Analytics (78%), Customer Relationship Management (67%) e Customer Data Platform (52%).

Revisione della customer experience e nuovi formati di vendita

Le priorità strategiche dei retailer italiani per superare le preoccupazioni di contesto sono interventi di contenimento dei costi (indicati dal 57% dei top retailer) e revisione della customer experience (38%).
Sul fronte dell’infrastruttura commerciale, prosegue la razionalizzazione della rete fisica.

A fine 2024 si contavano 539.789 esercizi commerciali (-2,8% vs 2023).
Editoria (-5%), Abbigliamento (-3,8%), Arredamento (-3,2%) i settori più colpiti. Continua però l’impegno per migliorare l’esperienza di acquisto in store. Il 46% dei retailer punta su sistemi di self check-out, il 29% sul self-scanning e l’83% utilizza strumenti di digital-couponing e loyalty.
Ma l’innovazione non è solo sul piano transazionale. Si investe in nuovi formati di vendita attraverso l’apertura e il potenziamento di negozi di prossimità (24%) e store esperienziali (19%).

Integrare il carrello online con quello offline

Oltre agli store esperienziali, progettati per creare un legame profondo con il brand, stimolare l’interazione diretta attraverso touchpoint digitali/fisici e sviluppare un senso di community, i retailer implementano soluzioni innovative in grado di ottimizzare l’interazione brand-consumatore. Tra queste, chioschi digitali (46%) e soluzioni di sales force automation (29%), che supportano il personale front-end nell’erogazione di servizi a valore aggiunto per il cliente.

Il digitale però abilita anche l’implementazione di modelli di continuità fisico-digitale.
Un esempio è rappresentato dalle app con funzionalità in store (50%), per integrare il carrello online con quello offline.

Cala lo smog, ma l’Italia è ancora lontana dagli obiettivi europei

L’aria nelle città italiane è migliorata rispetto al passato. Ma non ancora abbastanza da tirare un sospiro di sollievo. Partiamo dalle buone notizie: i dati riferiti al 2025 mostrano segnali incoraggianti.

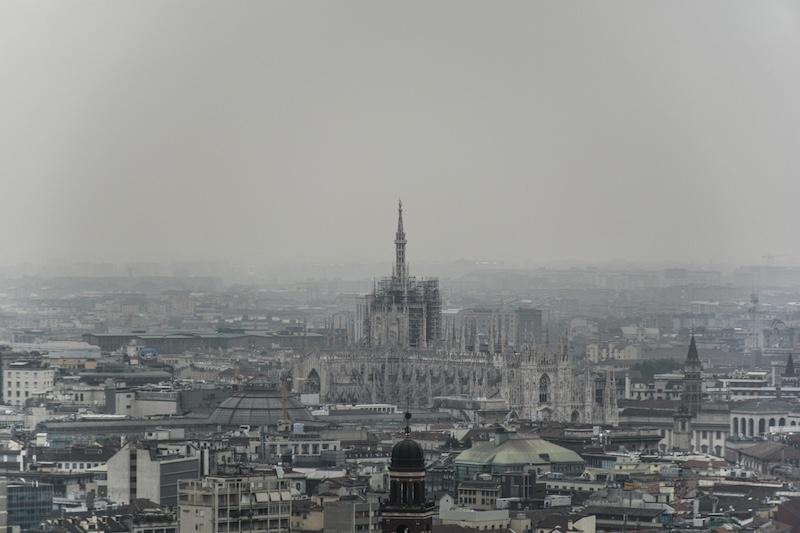
Oggi sono “solo” 13 i capoluoghi di provincia che hanno superato il limite giornaliero di PM10, contro i 25 del 2024. Un passo avanti, uno dei più significativi degli ultimi anni. Ma l’immediato futuro riserva anche molte ombre. 

Gli ultimi dati di Legambiente

La mappa dello smog nelle città italiane è frutto delle analisi di Legambiente ed è raccolta nel rapporto Mal’Aria di città 2026. Secondo lo studio, che analizza lo stato della qualità dell’aria nei capoluoghi italiani, nel 2025 nessuna città ha superato i limiti annuali previsti dalla normativa per PM10, PM2.5 e biossido di azoto.
Ma c’è un ma: le soglie attuali sono destinate a cambiare, e presto.

Il 2030 è vicinissimo  

Dal 1° gennaio 2030 entreranno in vigore i nuovi limiti europei, che sono molto più severi di quelli di oggi.  Se venissero applicati ora, oltre la metà delle città italiane risulterebbe fuori legge per il PM10, quasi tre su quattro per il PM2.5 e più di un terzo per l’NO2.

In sintesi, molte aree sono  ancora lontane dai nuovi standard. La Pianura Padana, ad esempio, ha una criticità legata all’inquinamento quasi strutturale.

Le città maglia nera 

Palermo è la città che nel 32025 conquista la maglia nera per gli sforamenti giornalieri di PM10. Il capoluogo siciliano è seguito a ruota da Milano e Napoli. Ma il problema non riguarda solo le grandi metropoli. Cremona, Lodi, Monza, Verona e diversi centri del Nord di medie dimensioni mostrano criticità legate soprattutto al futuro.

In molti casi, mantenendo l’attuale ritmo di riduzione degli inquinanti, il traguardo del 2030 potrebbe non essere raggiungibile.  

Mancano risorse e politiche specifiche? 

Legambiente lancia un messaggio chiaro: i miglioramenti fin qui ottenuti non sono il frutto di politiche strutturali solide. Sono anche il frutto di condizioni meteo favorevoli e di progressi tecnologici. Tagliare le risorse, soprattutto nei territori più esposti, significa fare passi indietro.

Non a caso, a gennaio 2026 è scattata una nuova procedura di infrazione europea per il mancato aggiornamento del Piano nazionale contro l’inquinamento atmosferico.

Cosa serve per cambiare aria

Secondo l’associazione ambientalista, la strada passa da investimenti continui nel trasporto pubblico, dalla riqualificazione energetica degli edifici, dal superamento dei sistemi di riscaldamento più inquinanti e da interventi decisi su industria, agricoltura e allevamenti intensivi. Perché l’aria, come il tempo, non aspetta.

I professionisti che guadagnano di più? Medici, produttori video, elettricisti

Nel 2025 sono i medici le “Partite Iva” che guadagnano di più. A rivelarlo è un’indagine della tech company Fiscozen, condotta su oltre 40mila Partite Iva. Più in particolare, i medici specialisti e della diagnostica, tra cui cardiologi, psichiatri, pediatri, ginecologi e radiologi, che dichiarano un fatturato medio annuo di 58.365 euro.

Sul podio anche le attività di produzione cinematografica, video e programmi TV (40.822 euro) e gli elettricisti specializzati in impiantistica civile e industriale (40.062 euro).

Subito fuori dal podio spiccano influencer marketing e content creator, che raggiungono un fatturato medio di 39.947 euro, segnando l’aumento più alto tra tutte le categorie analizzate (+23% sul 2024). 

I nuovi codici ATECO più utilizzati? Consulenti d’impresa, pubblicitari, psicologi

Nel 2025 il lavoro in libera professione ha premiato soprattutto sanità, competenze tecnico-specialistiche e intrattenimento digitale, con un forte protagonismo dei contenuti video. Ma anche le attività di ingegneria (39.136 euro), dentisti e odontoiatri (38.242) e infermieri (37.470).

Oltre ai creator, nel 2025 hanno registrato una crescita significativa anche gli operatori immobiliari per conto terzi (+17,6%), formatori sportivi (+15,7%) e agenti assicurativi (+15%). Incrementi più contenuti, fino al 12%, per chi lavora nelle attività psicomotorie e nel settore della recitazione.
In attesa dei dati ufficiali sulle nuove aperture dopo la riforma dei codici ATECO, l’analisi mostra che i nuovi codici più utilizzati riguardano consulenti imprenditoriali e gestionali, pubblicitari, psicologi e psicoterapeuti.

Partita IVA: una scelta consapevole

“La Partita Iva non è più un’alternativa al posto fisso, ma una scelta consapevole – spiega Enrico Mattiazzi, ceo Fiscozen -. La crescita dei content creator accanto a professioni tradizionali come medici e ingegneri dimostra che oggi il mercato premia l’iper-specializzazione. In un’epoca dominata dall’AI, la libera professione rimette al centro l’individualità”.

Dalla ricerca emerge, infatti, che un libero professionista su due sceglie la Partita Iva per avere maggiore libertà nella gestione di tempo, clienti e risorse. La GenZ, in particolare, si avvicina alla libera professione perché cerca flessibilità, meritocrazia e un migliore equilibrio tra vita privata e lavoro.

Ma la libertà ha un prezzo

Questa libertà, però, ha un costo. I liberi professionisti risultano tra i più esposti a stress, ansia, insonnia e burnout, a causa di incertezze economiche, pressione fiscale, carenza di tutele per malattia e maternità e difficoltà di accesso al credito.
Le preoccupazioni principali restano guadagnare abbastanza, trovare nuovi clienti e gestire carichi di lavoro elevati. Ma nonostante tutto, l’83% si dichiara soddisfatto della propria scelta.

Inoltre, anche tra le Partite Iva persiste il divario di genere: gli uomini guadagnano in media il 18,3% in più delle donne, pari a circa 3.343 euro annui.
Le disparità maggiori si registrano nel manifatturiero, mentre l’istruzione è il settore più vicino alla parità. Nei servizi di alloggio e ristorazione, invece, le donne guadagnano mediamente più degli uomini (+26,2%).

AI: aumenta il suo utilizzo nel mondo, ma si allarga il divario digitale tra Nord e Sud

Oggi il 24,7% della popolazione in età lavorativa nel Nord del mondo utilizza gli strumenti di Intelligenza artificiale. Nel Sud del pianeta la popolazione che usa l’AI è il 14,1%.
Nonostante i progressi nell’adozione dell’AI in tutto il mondo, i dati della nuova edizione dell’AI Diffusion Report (Global AI Adoption in 2025 – A Widening Digital Divide) di Microsoft AI Economy Institute mostrano un crescente divario.

Nel secondo semestre 2025 il Report rileva l’aumento globale dell’adozione dell’AI quantificabile all’1,2%, con circa il 16% della popolazione mondiale che utilizza strumenti di AI generativa. Ma nel Nord del mondo l’AI cresce quasi il doppio rispetto ai Paesi in via di sviluppo, stabilendo un gap di 10,6 punti percentuali. 

Emirati Arabi in testa, in USA cala il tasso di adozione

In questo scenario, la leadership resta saldamente nelle mani di Paesi che hanno investito precocemente in infrastrutture e competenze.
Gli Emirati Arabi Uniti si confermano al primo posto, con un tasso del 64% di adozione, seguiti da Singapore al 60,9%.
In Europa, nazioni come Norvegia, Irlanda, Francia e Spagna mantengono posizioni di rilievo nel ranking globale.

Gli Stati Uniti, leader nelle infrastrutture di AI e nello sviluppo di modelli di frontiera, sono scesi dal 23° al 24° posto tra la popolazione in età lavorativa, con un tasso di utilizzo del 28,3%.
La Corea del Sud rappresenta il caso di crescita più rilevante del semestre, scalando sette posizioni (dal 25° al 18° posto). Con un incremento del 4,8% in soli sei mesi, il Paese ha beneficiato di politiche governative mirate e dell’ottimizzazione dei modelli nella lingua locale.

Il salto della Corea del Sud e l’esplosione di DeepSeek

L’AI generativa i Corea del Sud ora viene utilizzata nelle scuole, nei luoghi di lavoro e nei servizi pubblici, e il Paese è diventato uno dei mercati in più rapida crescita per ChatGPT, portando OpenAI ad aprire un ufficio a Seul.
Parallelamente, il 2025 ha segnato l’ascesa di DeepSeek. 

Grazie a una licenza open source e alla gratuità del servizio chatbot, questo modello di AI ha guadagnato terreno in mercati storicamente meno serviti dai provider tradizionali o soggetti a restrizioni, come Cina, Russia, Iran e diversi Paesi africani.
L’ascesa di DeepSeek evidenzia come l’accessibilità finanziaria e tecnica sia un driver fondamentale per la diffusione tecnologica.

Una sfida anche per l’Italia

Nel corso del secondo semestre 2025 l’adozione dell’Intelligenza artificiale in Italia è cresciuta di 2 punti percentuali, passando dal 25,8% al 27,8% del semestre precedente.
Sebbene il dato italiano sia superiore alla media di crescita globale, resta la sfida di integrare tali strumenti in modo capillare nel tessuto produttivo e scolastico per mantenere la competitività internazionale.

La prossima ondata di diffusione a livello globale dipenderà dalla capacità dei sistemi di ridurre le barriere d’ingresso. La sfida per il prossimo anno sarà infatti garantire che l’innovazione non accentui le disuguaglianze esistenti, mantenendo un focus rigoroso su etica e sicurezza.

Prezzi di beni e servizi: Milano la città dal costo della vita più alto

Milano, Aosta, Bolzano nel 2025 conquistano il podio delle più care d’Italia.
Il Codacons ha realizzato un’indagine sui listini di beni e servizi praticati al pubblico nelle principali città della Penisola. Considerando un paniere composto da prodotti ortofrutticoli, alimentari e servizi vari Milano si conferma la città italiana col più alto costo della vita, seguita da Aosta e Bolzano.

Per l’acquisto delle varie voci di spesa a Milano si spendono 598,95 euro, il 62,3% in più rispetto a Napoli per lo stesso paniere.
Tra le 18 grandi città monitorate è infatti Napoli, con una spesa totale da circa 369 euro, a risultare la città italiana più economica, seguita da Palermo (408 euro), e Catanzaro (424 euro).

Carrello più economico a Catanzaro, Napoli, Bari

Al secondo posto tra le città più care d’Italia si posiziona Aosta, con uno scontrino complessivo da 586 euro, e al terzo Bolzano, con 574 euro.

Per rifornire dispense e frigoriferi la più cara è ancora Bolzano, con una spesa da circa 220 euro, il 33,3% in più rispetto alla città più economica, Catanzaro.
Sul fronte della sola spesa alimentare, per l’acquisto di 28 prodotti, con una spesa da circa 165 euro, la città più conveniente è infatti Catanzaro, seguita da Napoli (168 euro) e Bari (172 euro).

Dal panino al dentista: dove conviene meno?

Non mancano le curiosità: per un panino al bar il prezzo più basso è ad Ancona, 2,67 euro contro una media nazionale di 3,80 euro, mentre a Milano ne servono 5,64.

E se a Bologna la carne bovina costa di più (in media 26,7 euro/kg), le zucchine più care sono quelle di Genova (4,60 euro/kg), mentre per un’otturazione dal dentista la spesa va dal record di Aosta (176 euro) ai 70 euro di Napoli.
E per lavare l’auto? Ad Ancona bastano 8,5 euro, ma ne servono oltre 21 a Bolzano, città che vanta anche il prezzo più alto per il cappuccino al bar, ben 2,29 euro in media.

Al cinema a Bari, dal parrucchiere a Napoli 

Per una serata di svago al cinema, poi, meglio scegliere Bari, dove un biglietto costa in media 7,3 euro. A Genova ne servono addirittura 11,2.
Per acconciare i capelli conviene trasferirsi a Napoli, dove una messa in piega costa in media meno di 13 euro, contro i 23,5 euro di Bologna, mentre un taglio capelli per donna costa meno di 15 euro contro i 30 euro di Trieste.

A sorpresa Milano è la città col più basso costo del servizio ‘lavatura e stiratura camicia’, in media 2,89 euro contro i 5,3 euro di Catanzaro e Ancona. E per gli amici a quattro zampe il servizio di toilettatura cani più costoso è ad Aosta (49,6 euro, vs 34,6 euro media italiana).